Erreur d’exécution squelettes/sqtc/inc-head.html
Dès le début, c’est un désastre financier. Si la fréquentation d’Euro Disney, alors cotée en Bourse, ne se porte pas si mal, les dépenses annexes des visiteurs et le nombre de nuitées dans les hôtels n’atteignent pas les niveaux espérés. Et ce, en dépit de l’engagement considérable de l’État et des collectivités en matière d’infrastructures - Gare TGV, station RER, desserte autoroutière, aménagement du territoire…- dont n’a pas bénéficié, par exemple, le Parc Astérix dans de telles proportions. Résultat : un gouffre financier. Deux ans plus tard, l’entreprise frôle la faillite et une lourde restructuration laisse quelques actionnaires et créanciers sur le bord de la route : augmentation de capital, rééchelonnement de la dette, concessions des banques et suspension temporaire des royalties versées à Disney…
Les nouveaux investissements, qui aboutissent notamment à la création du Walt Disney Studios Park, adjoint au premier parc en 2002, redonnent un temps de l’espoir aux actionnaires. Mais là encore : rebelote. Euro Disney retombe rapidement dans le rouge et doit procéder à une nouvelle renégociation drastique de sa dette dès 2003. Ces restructurations successives reviennent comme un serpent de mer jusqu’en 2017, lorsque The Walt Disney Company, qui avait accru progressivement sa participation au fil des recapitalisations, prend le contrôle total d’Euro Disney, devenu Disneyland Paris, et le retire de la Bourse.
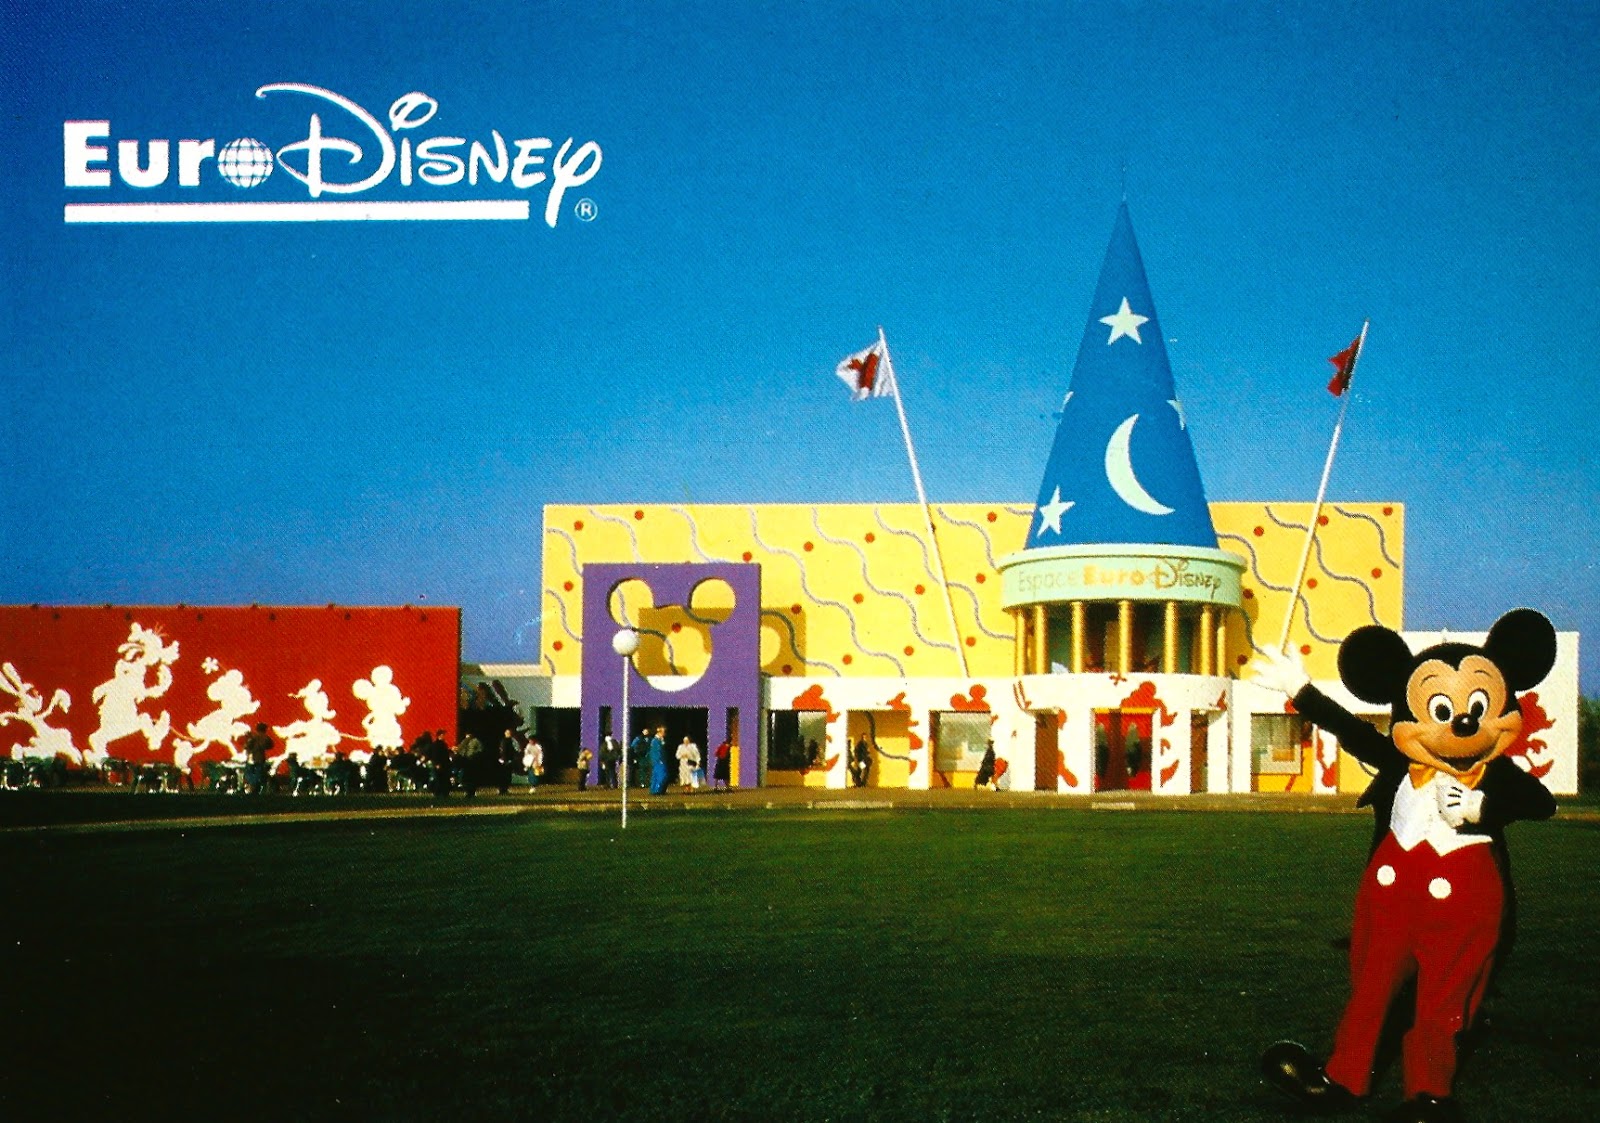
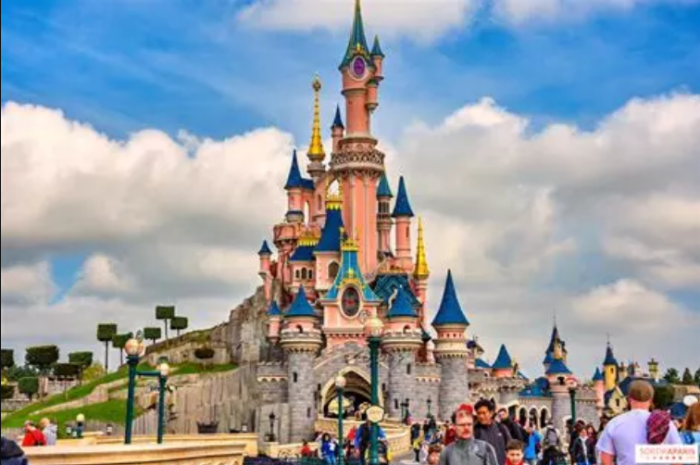
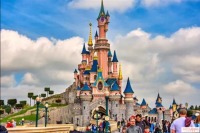
Depuis, Disneyland domine de la tête et des épaules le marché français des parcs à thème. La destination comprend deux parcs, Disneyland Park et Disney Adventure World, sept hôtels Disney totalisant environ 5 700 chambres, Disney Village, des restaurants, des boutiques et de nombreux services. En 2024, les deux parcs ont cumulé près de 16 millions d’entrées. Il ne s’agit cependant pas de visiteurs uniques, un même client pouvant fréquenter les deux parcs.
Un incontestable leader
Le deuxième parc, en particulier, a largement diversifié son offre de pop culture grâce à l’acquisition par Disney de Marvel et de Star Wars, qui permet au groupe d’élargir son public, des tout-petits jusqu’aux jeunes adultes. Le vaste programme de transformation comprend notamment Avengers Campus, World of Frozen et le réaménagement autour d’Adventure Way.
Une diversification bienvenue
Cette puissance se retrouve dans les comptes. Sur l’exercice clos en septembre 2025, Euro Disney Associés a réalisé environ 2,68 milliards d’euros de chiffre d’affaires, pour un résultat d’exploitation de 271 millions et un bénéfice net de 260 millions d’euros. À titre de comparaison, les chiffres d’affaires sont de 216 millions d’euros pour le Parc Astérix, 184 millions pour le Puy du Fou, 160 millions pour Futuroscope Xperiences et 14 millions pour le Parc Spirou. À eux cinq, ces acteurs représentent environ 3,25 milliards d’euros de CA : Disney en concentre à lui seul quelque 82 % !
Cette comparaison doit néanmoins être maniée avec précaution, car les périmètres comptables et les exercices ne sont pas strictement identiques. Surtout, le chiffre d’affaires de Disneyland Paris ne correspond pas uniquement aux entrées dans les attractions. C’est précisément l’une des forces de son modèle.
Un parc d’attractions… hôtelières !
L’objectif de Disneyland Paris est de capter une part aussi importante que possible du budget du visiteur : billetterie, hébergement, restauration, merchandising et services complémentaires. Le parc devient ainsi un resort, où une famille peut passer une ou plusieurs nuits et multiplier les dépenses au-delà du simple prix d’entrée.
La recette est imitée. Le Parc Astérix comme Futuroscope Xperiences développent leur offre d’hébergement, directement ou en partenariat. Idem pour le Puy du Fou, qui a progressivement construit une véritable destination autour de ses spectacles, de ses hôtels et de sa restauration.
Dormez sur vos deux oreilles dans l’univers Disney
L’importance des « IP » (Intellectual Property)
Outre ces avantages, Disney possède un atout décisif sur nombre de ses concurrents : il est propriétaire des principales licences qu’il exploite. Il y a d’abord l’univers historique de Disney : Mickey, Minnie, Donald… Puis tous les films à succès accumulés au fil des décennies : La Reine des neiges, Le Roi Lion, Aladdin… Sans compter ceux de Pixar (Toy Story, Cars, Ratatouille…), ainsi que les galaxies Marvel et Star Wars !
Ce n’est pas le cas du Parc Astérix : les droits du petit Gaulois appartiennent aux Éditions Albert-René, filiale du groupe Hachette, et sont concédés sous licence à la Compagnie des Alpes. Encore moins, a priori, celui du projet saoudien : selon Le Monde, les discussions avec les ayants droit de Dragon Ball ne seraient pas encore suffisamment avancées pour considérer la licence comme définitivement acquise...
L’avantage de Disney est donc considérable. Les parcs constituent l’un des maillons d’une stratégie intégrée associant cinéma, streaming, télévision, licences, produits dérivés et expériences physiques. Une attraction exploite la popularité d’une franchise, mais contribue en retour à la maintenir dans l’imaginaire du public et à en accroître la valeur.
Il n’est d’ailleurs pas impossible qu’à terme - avertissement sans frais - les méga-éditeurs japonais soient tentés d’appliquer la même stratégie…
Par Didier PASAMONIK
Cet article reste la propriété de son auteur et ne peut être reproduit sans son autorisation.
– LIRE LA 1E PARTIE : - Le riche business des parcs d’attraction : Dragon Ball en France ? (1ère partie)
– LIRE LA 2E PARTIE : Disneyland Paris : le modèle indépassable du marché français des parcs à thème (2e partie)
– LIRE LA 3E PARTIE : Parcs d’attractions : la potion magique du Parc Astérix (3e partie)
– LIRE LA 4E ET DERNIERE PARTIE : Parcs d’attractions : Naruto va-t-il sauver le Parc Spirou ?